
上市首日股价暴涨15倍南京配资公司,此后5个月时间里,却连续交出两份不尽如人意的答卷。
10月26日收市后,长进光子披露2026年三季报:前三季度实现营业收入1.45亿元,同比下降19.36%;归母净利润4583.26万元,同比下降29.19%。
比累计业绩承压更值得关注的,是单季度业绩的持续走低。
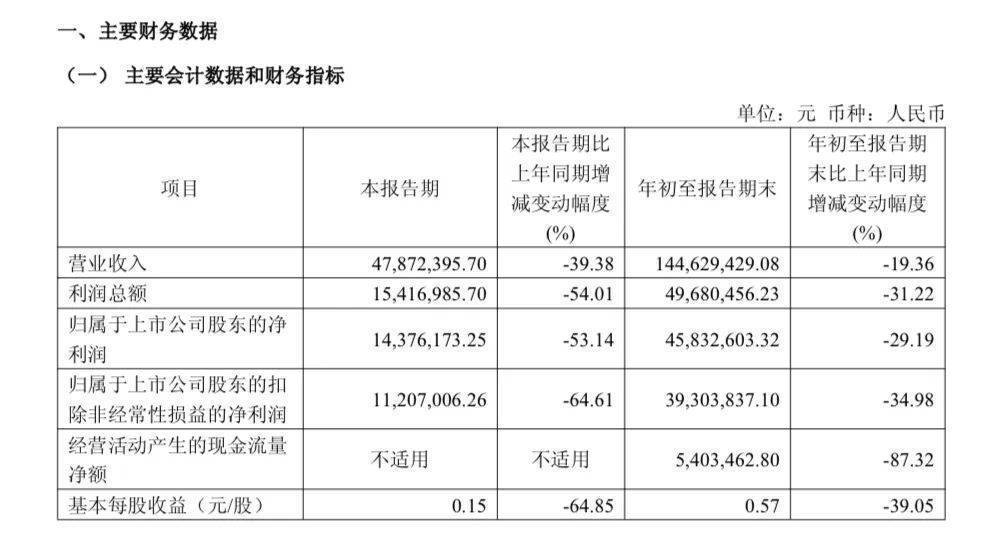
今年一季度,长进光子营收和归母净利润分别同比增长22.34%、35.33%,开局颇为亮眼;到了二季度,营收骤降23.08%,归母净利润下滑38.68%;三季度,跌幅并未收窄,营收下降39.38%,归母净利润下降53.14%。
与业绩一路下探相伴的,是股价的持续回落。
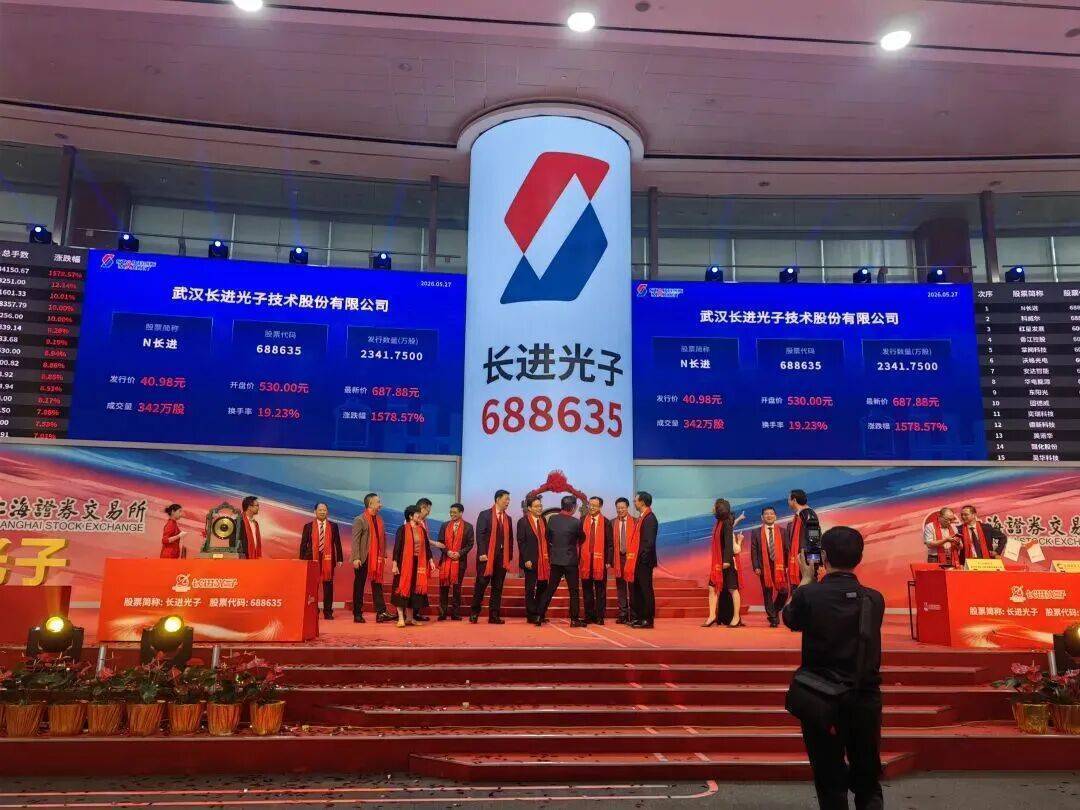
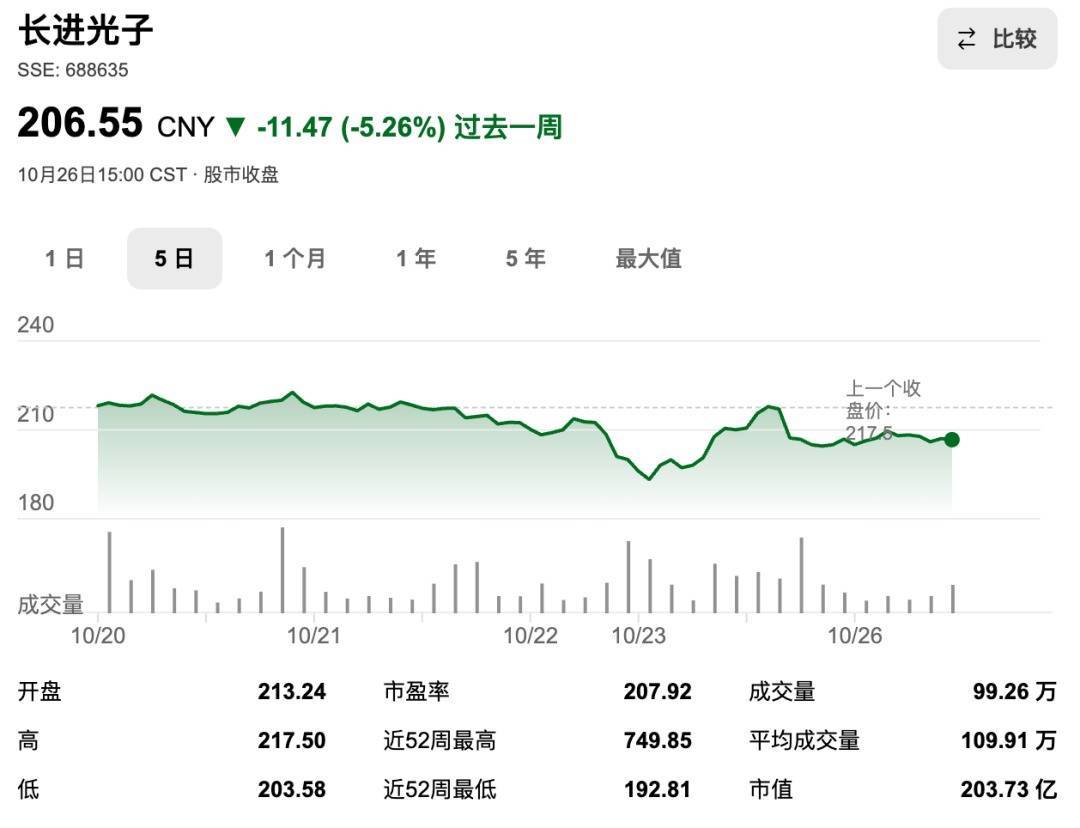
5月27日,长进光子登陆科创板,上市首日收盘价659.99元,较发行价暴涨1510.52%。此后,股价震荡下行,10月23日最低探至每股192.81元,创上市以来的最低值。
短短数月间,市场给予长进光子的高增长预期,与其现实表现形成鲜明对比。
股吧里,投资者们讨论最多的话题之一,是“长进光子的问题出在哪?”
半年报发布时,长进光子将业绩下降的主要原因归结为下游客户调整采购节奏。
三季报中,公司再次提到了订单释放放缓,并增加了一句值得关注的解释:公司结合市场环境优化产品价格策略,营收端有所承压。
订单释放放缓,意味着卖出去的产品变少了;价格策略调整,则可能意味着产品卖得更便宜了。
实际上,长进光子在招股书和半年报中都曾提示,受行业竞争加剧及客户降价等因素影响,公司主要产品单价呈下降趋势。
分析指出,对一家以技术壁垒和产品附加值为核心竞争力的企业而言,主要产品降价不仅会挤压利润空间,也可能动摇支撑高估值的盈利逻辑。
收入下降的同时,支出却在增加。
前三季度,长进光子营业收入同比下降19.36%,管理费用却由去年同期的1195万元增至1818万元,增长超过52%。此外,三季度研发投入达到1107万元,同比增长46.32%。
值得注意的是,这一切都发生在光通信产业景气度较高的背景下。
2026年是光通信产业链在资本市场的大年,AI算力基建持续提速,全球特种光纤市场供不应求。然而长进光子却连续两季交出“双降答卷”,表现不及市场预期。
长进光子半年报显示,掺稀土光纤贡献近七成营业收入,创鑫激光、锐科激光等五大客户销售收入占比达56.50%。这意味着,即便整个产业链需求旺盛,只要现有核心客户采购放缓,或者主要产品价格承压,长进光子的业绩就可能受到明显冲击。
行业的景气没有转化为公司的增长。某种程度上,这比单纯的周期性波动更值得关注。
除了营收、利润双降外,前三季度长进光子经营活动产生的现金流量净额仅540万元。
当前,长进光子正在布局保偏光纤、空芯光纤、抗辐照光纤等新产品,试图向数据通信、商业航天等市场拓展。这些方向具有发展潜力,但从技术研发、客户认证到形成规模销售,仍需要时间。
客观来说,不能因为两个季度的业绩下滑,而否定一家科创企业的长期价值。但从订单放缓到产品价格承压,从利润加速下滑到经营现金流明显减少,一系列变化表明,长进光子面临的挑战已不只是短期市场需求波动,更在于现有业务的盈利能力能否稳住、新业务能否及时接棒,继而支撑企业重回增长轨道。
从被资本市场追捧的“国产特种光纤第一股”,到连续两个季度业绩大幅下滑,长进光子需要证明的,已经不只是技术有多先进、赛道有多广阔,而是如何把这些优势转化为持续增长的营收、利润和现金流。
启远网配资提示:文章来自网络,不代表本站观点。